

Intérêts composés : calcul, formule et simulateur gratuit
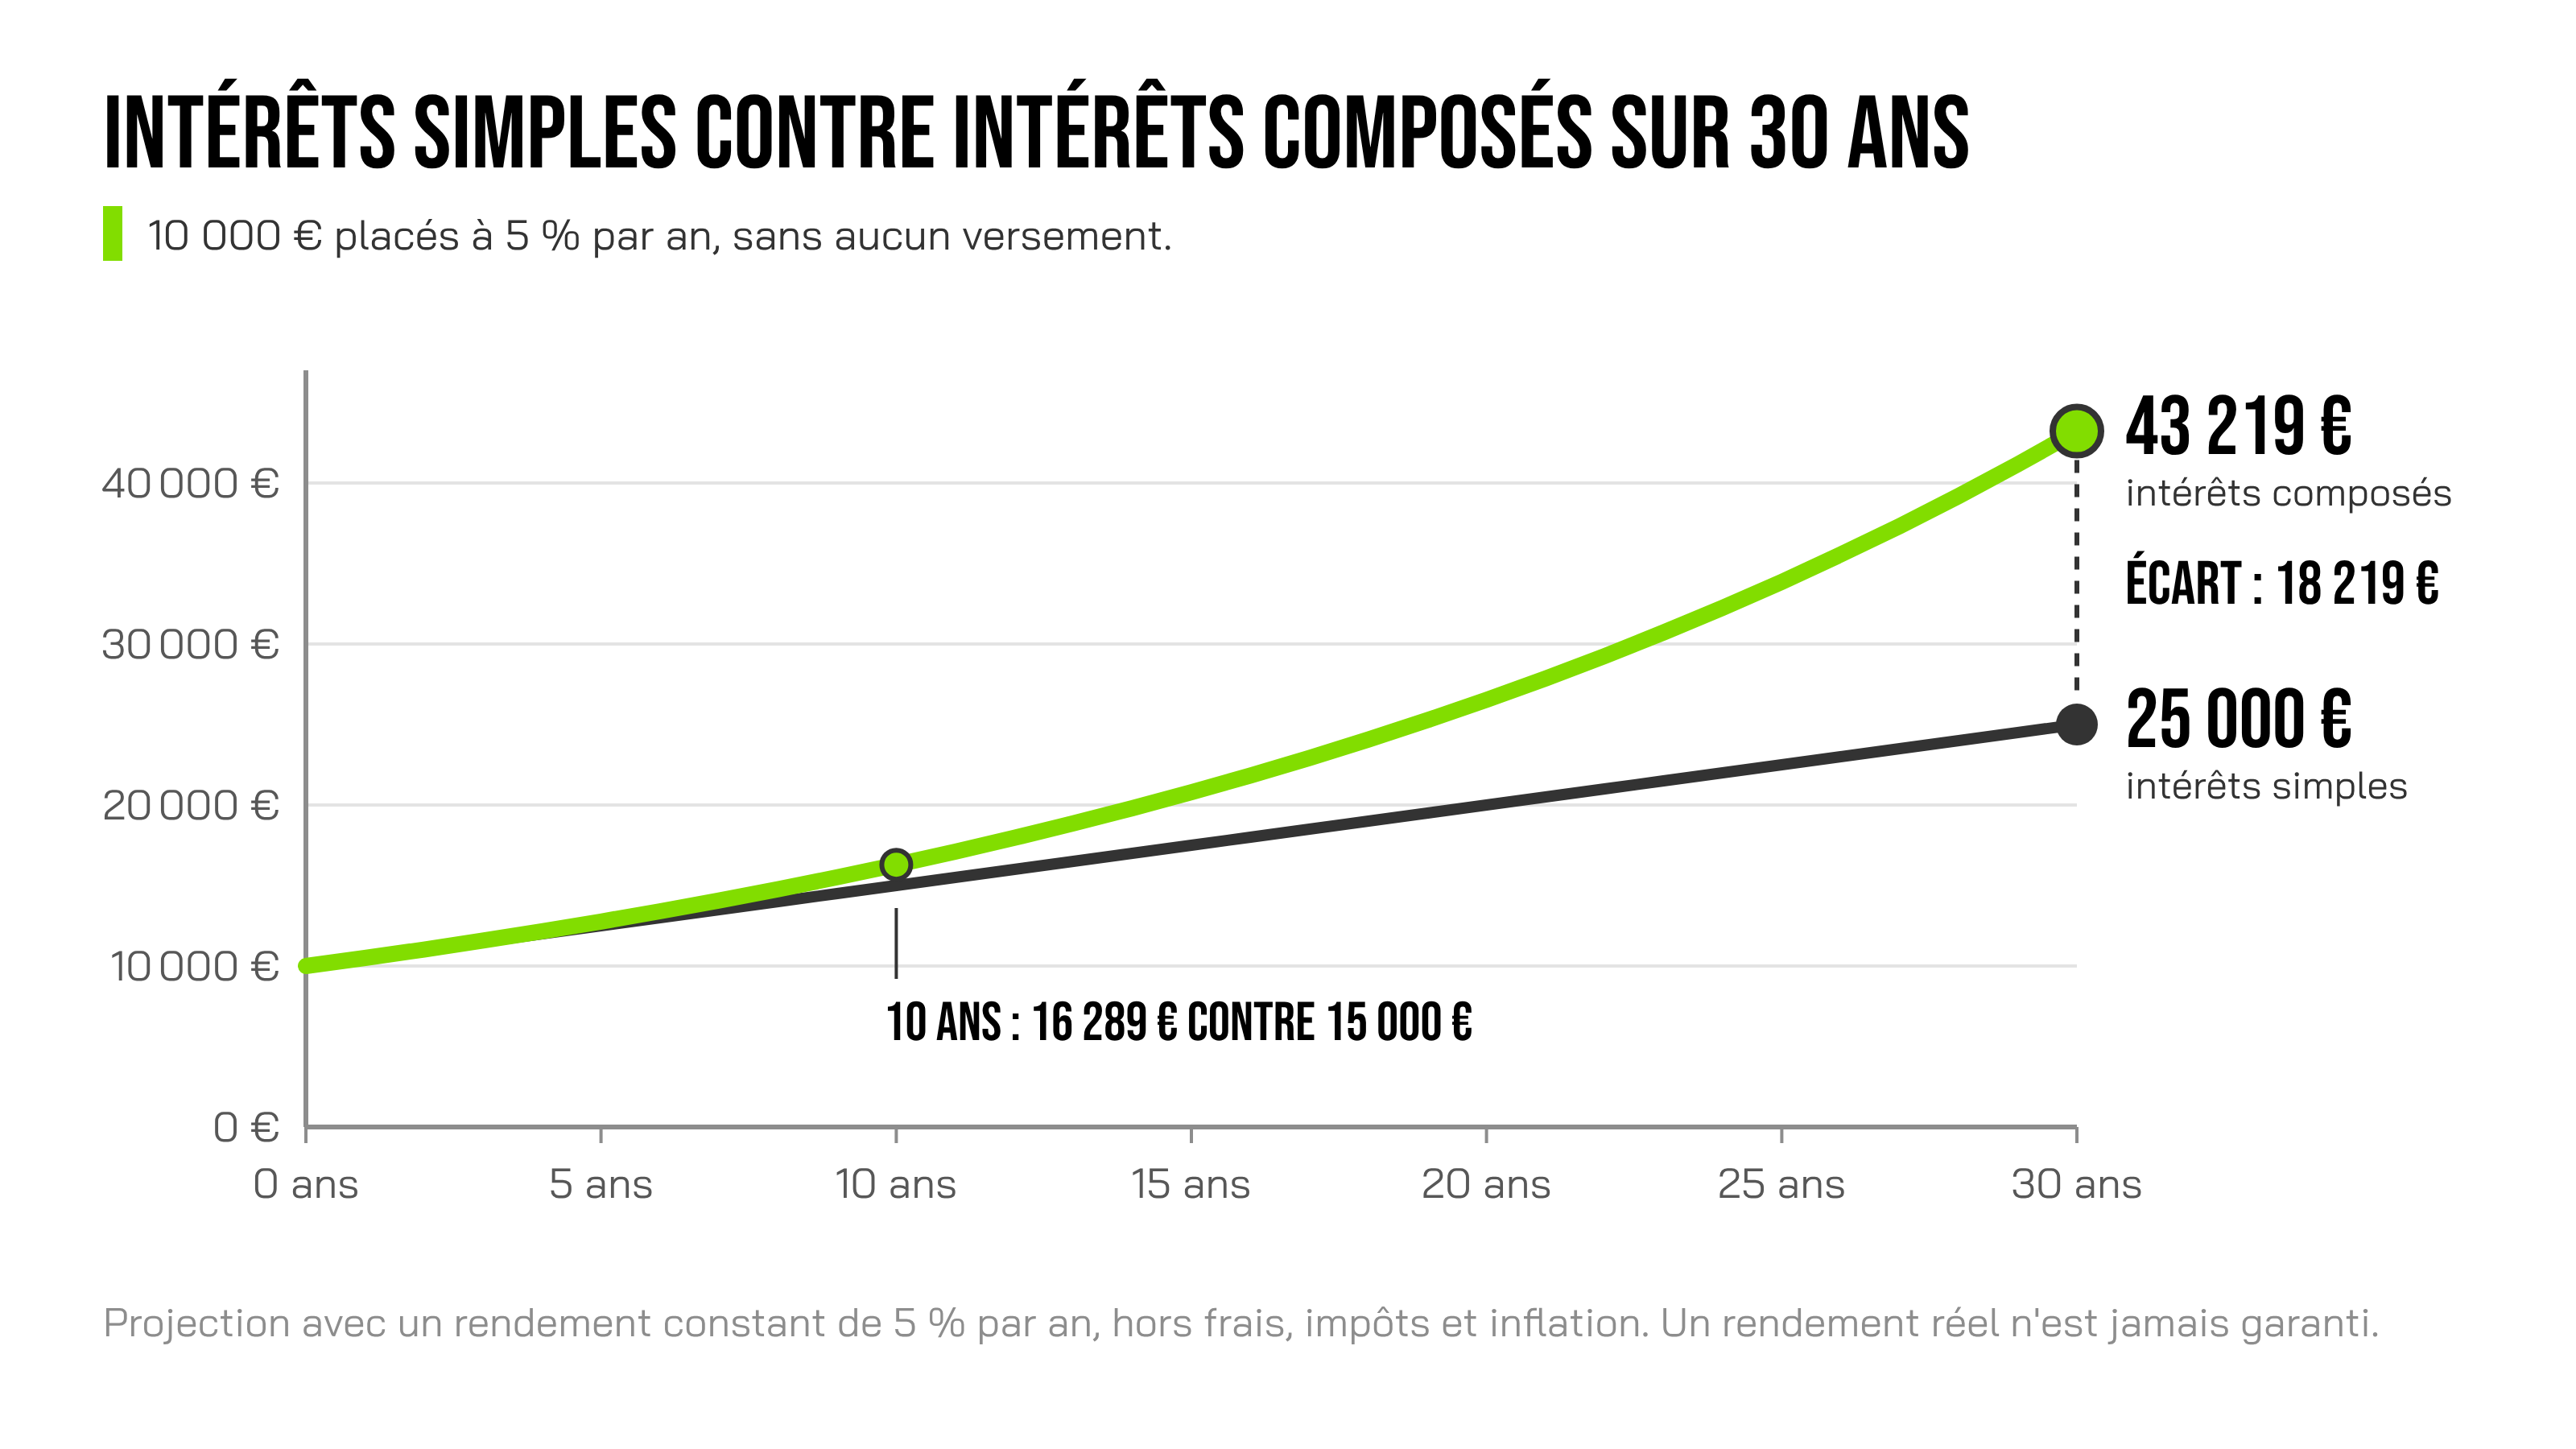
Imagine 10 000 € rémunérés à un taux annuel constant de 5 %, sans frais ni impôts. Après 30 ans, tu obtiendrais 25 000 € avec des intérêts simples, et près de 43 220 € si les intérêts sont ajoutés au capital chaque année, hors inflation. Plus de 18 000 € d'écart, sans un euro versé en plus.
Ce mécanisme s'appelle les intérêts composés, ou l'intérêt composé au singulier : des intérêts qui s'ajoutent au capital et produisent à leur tour des intérêts. Avec 1 000 € à 5 %, tu obtiens 1 050 € après un an, puis 1 102,50 € après deux ans. Tu trouves d'abord un simulateur gratuit pour tester tes propres chiffres, puis la formule et deux limites que beaucoup de calculateurs oublient : l'inflation et les frais. Un simulateur projette un rendement constant et ne garantit aucun résultat.
En résumé
- Avec des intérêts composés, 10 000 € à 5 % deviennent 16 289 € en 10 ans, contre 15 000 € avec des intérêts simples.
- La formule est V = C × (1 + t)n : ton capital de départ, multiplié par (1 + taux) une fois par année.
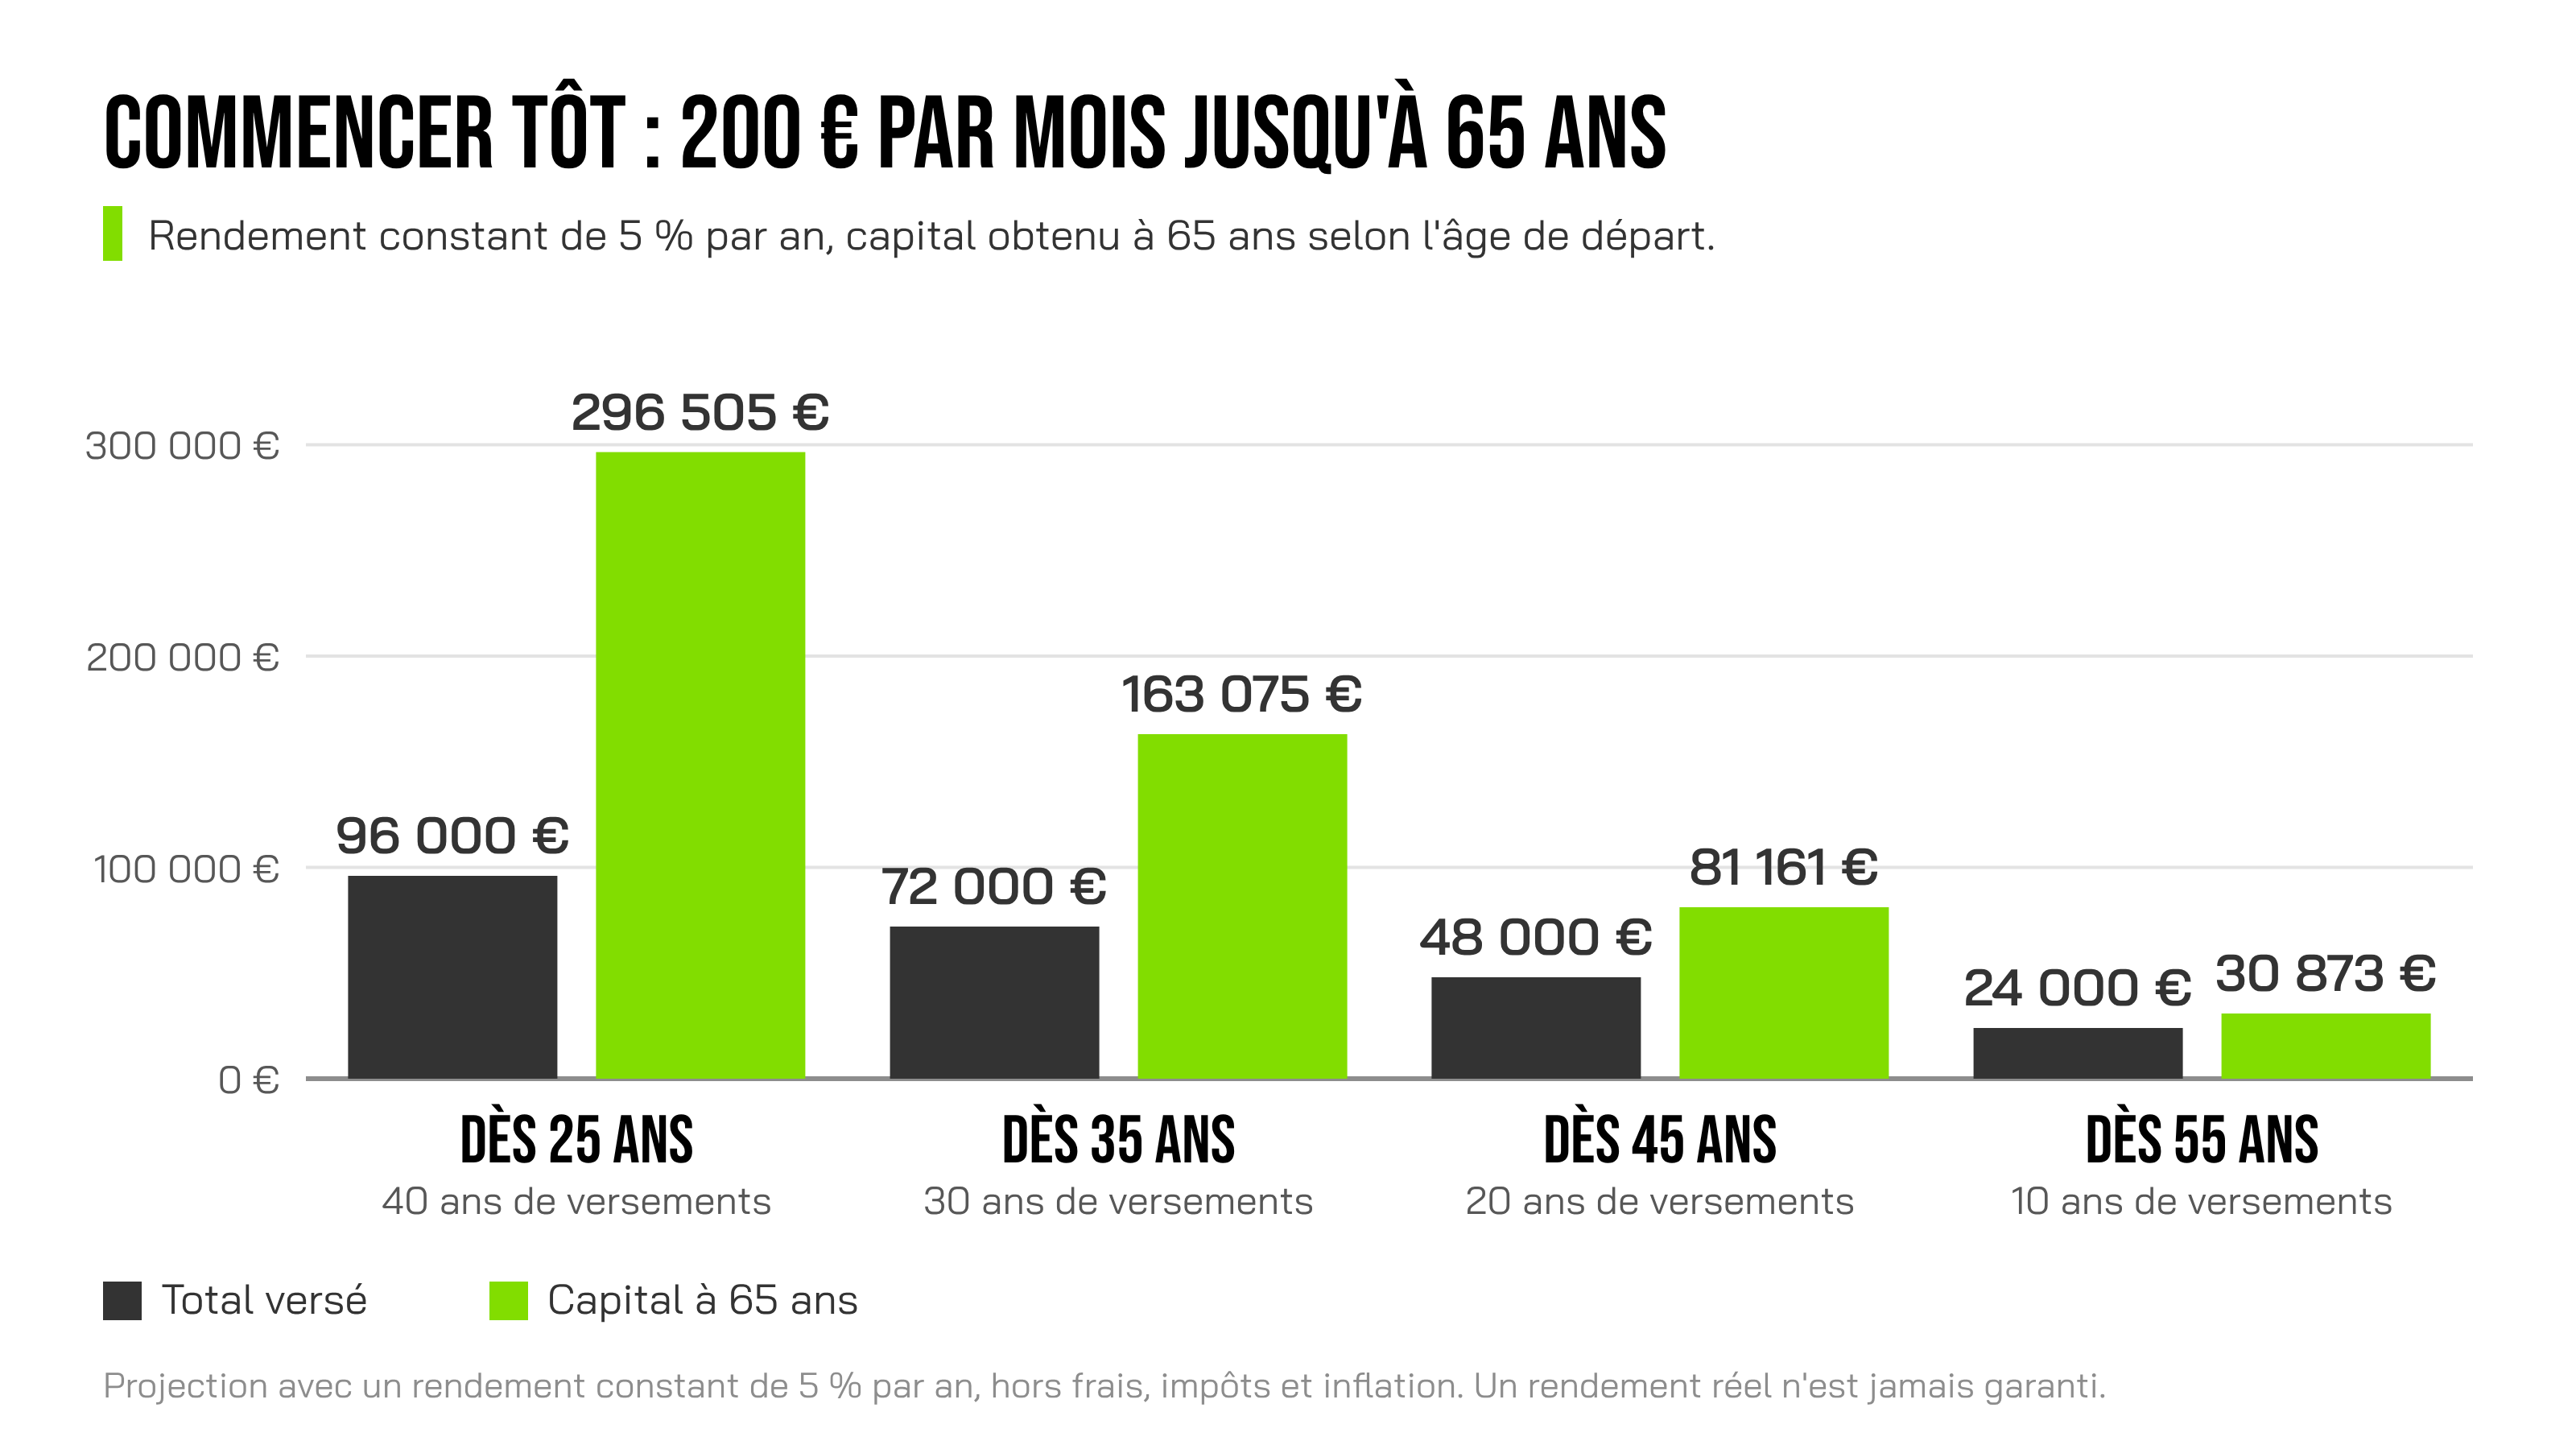
- Commencer tôt change tout : avec 200 € par mois jusqu'à 65 ans, celui qui commence à 25 ans obtient près de 10 fois plus de capital que celui qui commence à 55 ans, pour 4 fois plus d'argent versé.
- L'inflation et les frais réduisent le résultat : une projection n'est jamais une promesse.
Simulateur d'intérêts composés gratuit
Teste tes propres chiffres : capital de départ, versement mensuel, rendement, durée, frais et inflation. Le calcul se met à jour tout seul, sans inscription.
Comment utiliser le simulateur et lire les résultats ?
Saisis ton capital de départ (0 € si tu démarres de zéro), ton versement mensuel, un rendement annuel prudent et la durée. Ajoute les frais et l'inflation, puis lis les quatre résultats : capital final, total versé, gains cumulés et capital final en euros d'aujourd'hui, c'est-à-dire son pouvoir d'achat estimé. Les versements sont ajoutés en fin de mois, le rendement reste constant et les impôts ne sont pas pris en compte. Teste aussi des hypothèses faibles : ton projet ne doit pas reposer sur une performance élevée et régulière. Pour trouver de quoi verser chaque mois, la règle 50/30/20 donne un cadre simple.
C'est quoi, les intérêts composés ?
Avec des intérêts simples, tu es rémunéré uniquement sur ton capital de départ. Le gain est identique chaque année. Avec des intérêts composés, les intérêts de la première année rejoignent le capital, et la deuxième année est calculée sur ce nouveau total. On parle aussi de capitalisation des intérêts ou d'effet boule de neige : le mécanisme est le même.
Voici les trois premières années avec 1 000 € à 5 %, sans aucun versement.
Au départ, l'écart est minuscule. C'est le piège : on se dit que le mécanisme ne change rien, alors qu'il s'accélère avec la durée.
Intérêts simples et intérêts composés : quelle différence en chiffres ?
Ce tableau compare 10 000 € placés à 5 % par an, sans aucun versement, avec des intérêts simples puis composés.
De 10 à 30 ans, la durée est multipliée par 3, mais l'écart en euros est multiplié par plus de 14. La courbe ne monte pas en ligne droite : elle s'incurve vers le haut. Le graphique suivant montre les deux trajectoires année après année.
Comment calculer les intérêts composés ?
La formule des intérêts composés
La formule de base s'écrit :
V = C × (1 + t)n
- V : la valeur finale du capital.
- C : le capital de départ.
- t : le taux annuel, en décimal (0,05 pour 5 %).
- n : le nombre d'années.
Exemple de calcul : 10 000 € à 5 % pendant 10 ans
Convertis 5 % en 0,05, ajoute 1 pour obtenir 1,05, puis multiplie ce nombre par lui-même 10 fois : 1,05 puissance 10 donne 1,628895. Il ne reste qu'à multiplier par ton capital :
V = 10 000 × (1 + 0,05)10 = 10 000 × 1,628895 = 16 289 €.
Calcul avec des versements mensuels
Quand tu verses chaque mois, ton capital de départ continue de croître, et chaque versement commence à rapporter dès le mois suivant. Prends 100 € par mois pendant 20 ans, à 5 % par an, sans capital de départ : tu verses 24 000 € au total, et tu obtiens environ 40 580 €. Les gains simulés représentent 16 580 €. Pour vérifier avec tes propres chiffres, utilise le simulateur plus haut.
Calcul des intérêts composés sur Excel
Dans Excel en français, deux méthodes donnent le même résultat pour 10 000 € à 5 % sur 10 ans.
- Formule directe : =10000*(1+5%)^10, soit 16 289 €.
- Fonction VC : =VC(5%;10;0;-10000). Le signe moins indique qu'Excel considère ton capital de départ comme une sortie d'argent.
Pourquoi la durée amplifie l'effet des intérêts composés
Le capital et le taux comptent, mais la durée est le seul levier qui travaille sans effort supplémentaire. Elle ne remplace pas le capital : 100 000 € placés 10 ans à 5 % dépassent largement 1 000 € placés 30 ans. Elle amplifie ton capital et tes versements.
Commencer à 25, 35, 45 ou 55 ans : quel écart à 65 ans ?
Prenons quatre personnes qui versent chacune 200 € par mois jusqu'à 65 ans, avec un rendement constant de 5 % par an. Seul l'âge de départ change.
Chaque tranche de 10 ans gagnée ajoute 24 000 € de versements, mais un capital final de plus en plus gros : + 50 288 €, puis + 81 914 €, puis + 133 430 €. Les intérêts des premières années continuent de travailler pendant tout le reste du parcours. Le même effet cumulé vaut pour les habitudes, comme l'explique l'article sur la règle des 1 %.
Sur quels placements trouve-t-on des intérêts composés ?
Le Livret A en est l'exemple le plus simple : les intérêts sont ajoutés au capital le 31 décembre, puis rapportent eux-mêmes des intérêts l'année suivante. Ils sont exonérés d'impôt sur le revenu et de prélèvements sociaux, d'après la fiche service-public.gouv.fr sur le Livret A. Le taux est de 1,7 % du 1er août 2026 au 31 janvier 2027, puis il peut être révisé.
En bourse, rien n'est promis : la valeur monte et baisse, et aucun taux n'est garanti. Dans son guide sur l'investissement direct en actions cotées, l'AMF rappelle que tu peux perdre une partie de ton épargne, voire sa totalité. Si tu débutes, commence par l'article investir en bourse pour les nuls.
Les limites des intérêts composés : inflation et frais
Un simulateur multiplie un taux constant. Cette hypothèse simplifie le calcul, mais la réalité ne se déroule pas en ligne droite, et les impôts réduisent aussi ton gain net, selon le placement. Un rendement projeté n'est jamais une promesse.
Inflation : ton capital achète moins
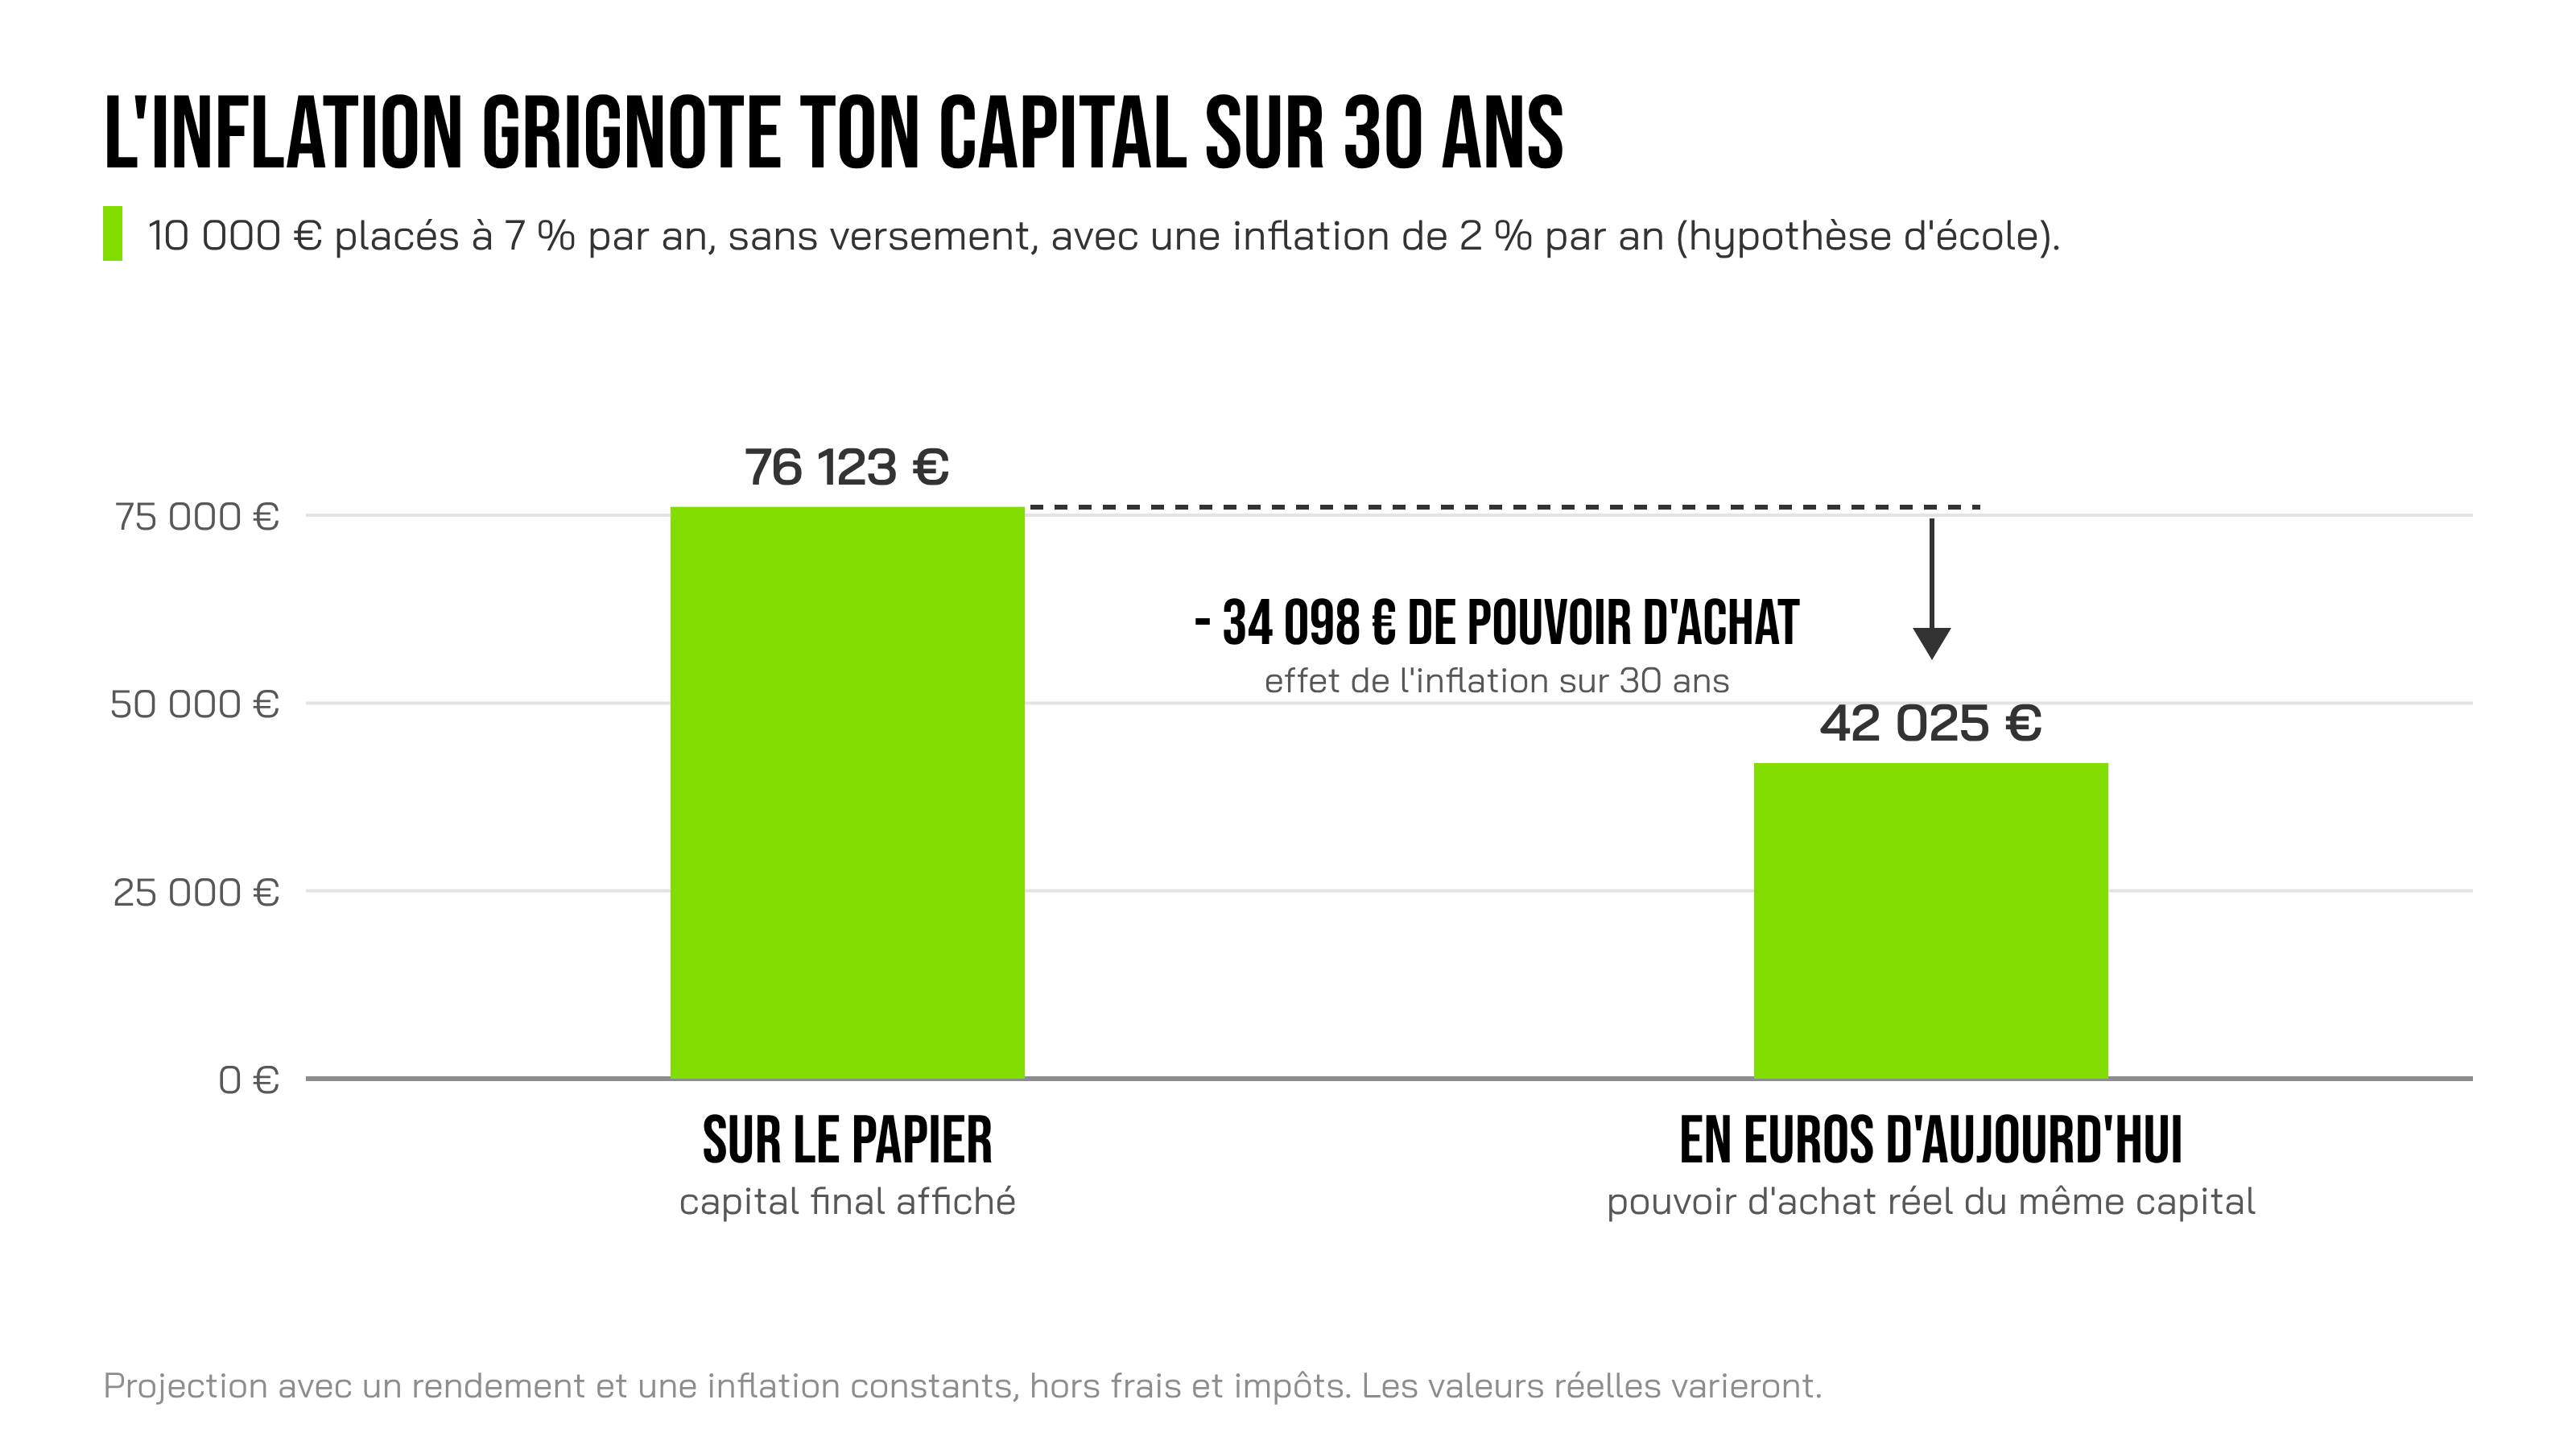
L'inflation réduit ton pouvoir d'achat : avec la même somme, tu achètes moins qu'avant. Sur 30 ans, 10 000 € à 7 % deviennent 76 123 € sur le papier. Avec une inflation de 2 % par an, hypothèse d'école, ce montant achète autant que 42 025 € d'aujourd'hui.
Frais : un petit pourcentage, un gros écart
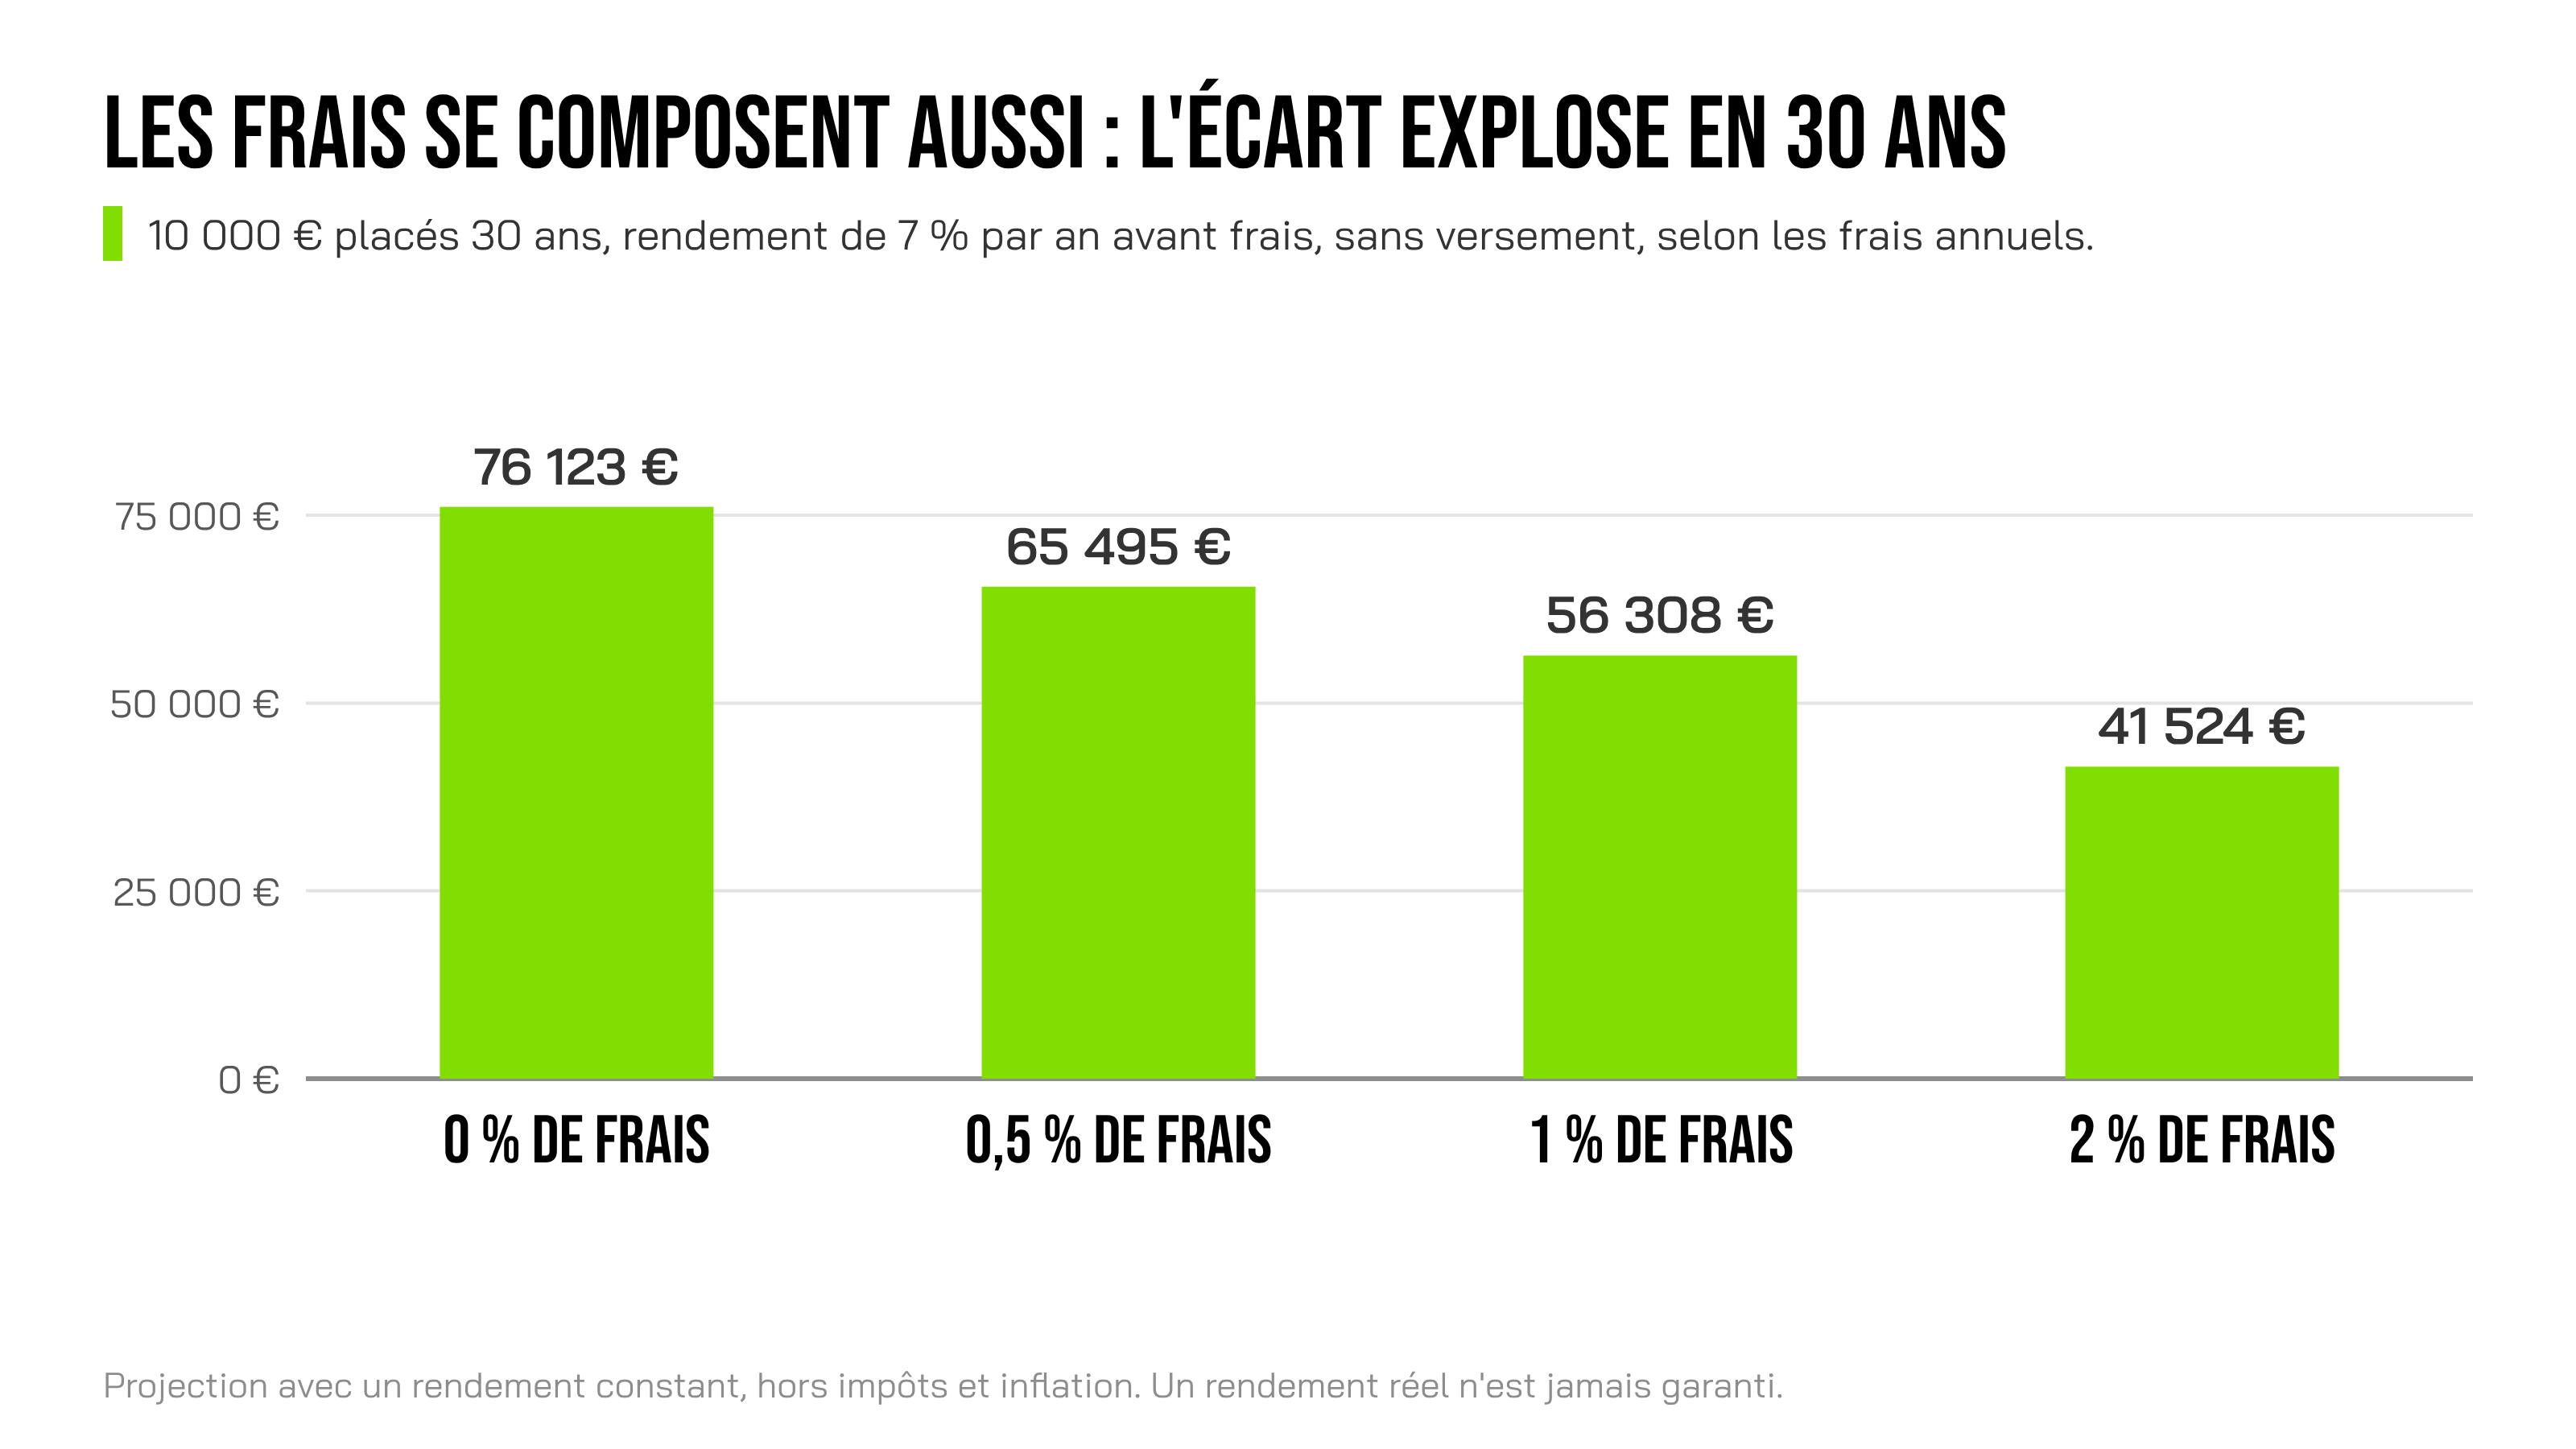
Les frais annuels sont prélevés chaque année sur ton capital, donc ils se composent eux aussi. Ce tableau compare 10 000 € placés 30 ans, sans versement, avec un rendement de 7 % par an avant frais, hors impôts et inflation.
Un point de frais en plus ne coûte pas 1 % du capital : sur 30 ans, il coûte plus du quart du résultat final. Avant de choisir un produit, cherche ses frais annuels dans ses documents officiels.
Intérêts composés en trading : pourquoi le calcul du 1 % par jour est un piège
Tu as sûrement déjà croisé ce calcul : 1 % par jour, 252 séances de bourse par an, capital multiplié par 12,27. En partant de 10 000 €, on arrive à environ 122 740 € en un an. Sur le papier, c'est exact : 1,01 puissance 252 donne bien 12,27.
Le piège tient aux hypothèses : un gain de 1 % chaque jour, sans une seule séance perdante, sans frais ni impôts, en réinvestissant tout le capital. Un résultat de trading réel ne ressemble jamais à une ligne droite : une série de pertes suffit à casser la courbe.
Le vrai levier n'est donc pas la capitalisation promise, c'est la protection de ton capital. Commence par la gestion des risques en trading. Si ton objectif est de faire travailler ton épargne sur la durée, compare les deux approches dans trading ou investir en bourse.
Le trading comporte un risque de perte importante, qui peut atteindre la totalité de ta mise. Ce calcul est un exemple pédagogique, pas un objectif de performance.
Si tu dois retenir une seule chose
Les intérêts composés récompensent la durée, pas l'impatience. Si ta situation le permet, commence tôt et verse régulièrement, car cela renforce l'effet. Garde d'abord une épargne de précaution (voir la sécurité financière), rembourse les dettes coûteuses, surveille les frais et ne compte jamais un rendement comme acquis. Pour construire une base solide, lis aussi les bases de l'éducation financière et le plan d'action pour atteindre la liberté financière.
Les calculs de cet article sont des projections avec un rendement constant. Ton résultat réel dépendra des frais, de l'inflation, de la fiscalité et, en bourse, des marchés, avec un risque de perte en capital. Ce contenu est pédagogique et ne constitue pas un conseil en investissement personnalisé.
FAQ sur les intérêts composés